烧钱容易赚钱难 单季盈利并非途牛(TOUR.US)拐点,旅游业务仍面临挑战
长期亏损的途牛(TOUR.US)终于迎来了一次难得的单季盈利。途牛发布了2023年第四季度及全年财报。财报显示,途牛第四季度净营收为1.06亿元人民币,同比增长136.7%;净利润为1150万元人民币,而上年同期净亏损为1.51亿元人民币。这是途牛自2014年上市以来,第二次实现单季度盈利(上一次是2020年第三季度)。
单季盈利并不意味着途牛已经走出困境。从全年来看,途牛2023年净营收为4.41亿元人民币,同比增长140.3%;净亏损为1.03亿元人民币,虽然较2022年净亏损1.83亿元人民币有所收窄,但依然处于亏损状态。途牛的营收规模与疫情前相比仍有较大差距。2019年,途牛净营收为22.81亿元人民币,是2023年的5倍多。
事实上,途牛的盈利能力一直备受质疑。自上市以来,途牛仅在2020年第三季度和2023年第四季度实现了单季盈利,其余季度均处于亏损状态。这背后,是途牛长期以来“烧钱”换增长的商业模式。为了抢占市场份额,途牛在营销和品牌推广上投入巨资,导致销售和市场营销费用居高不下。2023年,途牛的销售和市场营销费用为2.32亿元人民币,占总营收的52.6%,几乎所有收入都花在了营销上。
尽管途牛在2023年第四季度实现了盈利,但这主要得益于疫情后旅游市场的复苏以及公司降本增效的措施。第四季度,途牛的研发费用和管理费用分别为1360万元和1770万元,同比分别下降40.6%和43.3%。这种盈利是否可持续仍有待观察。随着旅游市场竞争的加剧,途牛面临的压力不容小觑。
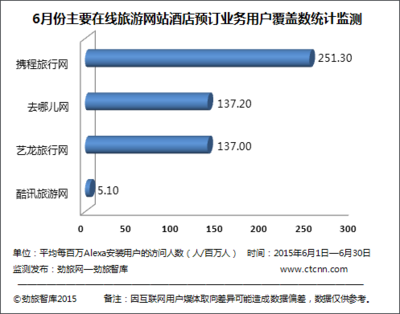
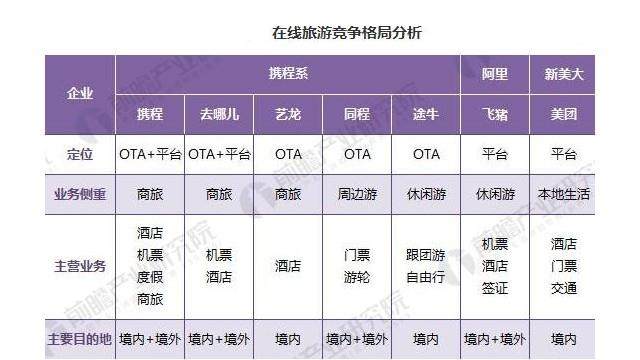
当前,在线旅游市场格局已定,携程系(携程、去哪儿、同程旅行)占据主导地位,飞猪、美团等平台也在不断发力。途牛的市场份额逐渐被挤压。根据Fastdata极数发布的《2023年中国在线旅游行业报告》,2023年,携程系(携程、去哪儿、同程旅行)合计占据在线旅游市场份额的65.2%,飞猪占比15.6%,美团占比10.1%,途牛仅占3.4%。
与此途牛还需要面对抖音、小红书等内容平台的跨界竞争。这些平台凭借庞大的用户流量和内容生态,正在切入旅游市场,对 traditional OTA 平台造成冲击。途牛在品牌影响力和用户规模上并不具备优势,若不能找到差异化竞争策略,其市场份额恐将进一步萎缩。
值得注意的是,途牛也在尝试转型。途牛将业务重心转向休闲旅游,尤其是定制游和高端游,以提升毛利率。2023年,途牛的打包旅游产品收入为3.49亿元人民币,同比增长174.6%;毛利为1.06亿元人民币,同比增长172.8%。不过,这些努力尚未能扭转整体亏损的局面。
途牛的单季盈利虽然值得肯定,但难言拐点已至。烧钱容易赚钱难,途牛要想实现持续盈利,还需在商业模式、成本控制和差异化竞争上做出更多努力。旅游业务的复苏仍需时日,途牛的未来依然充满挑战。
如若转载,请注明出处:http://www.yujianshanghai.com/product/52.html
更新时间:2026-11-09 23:10:15